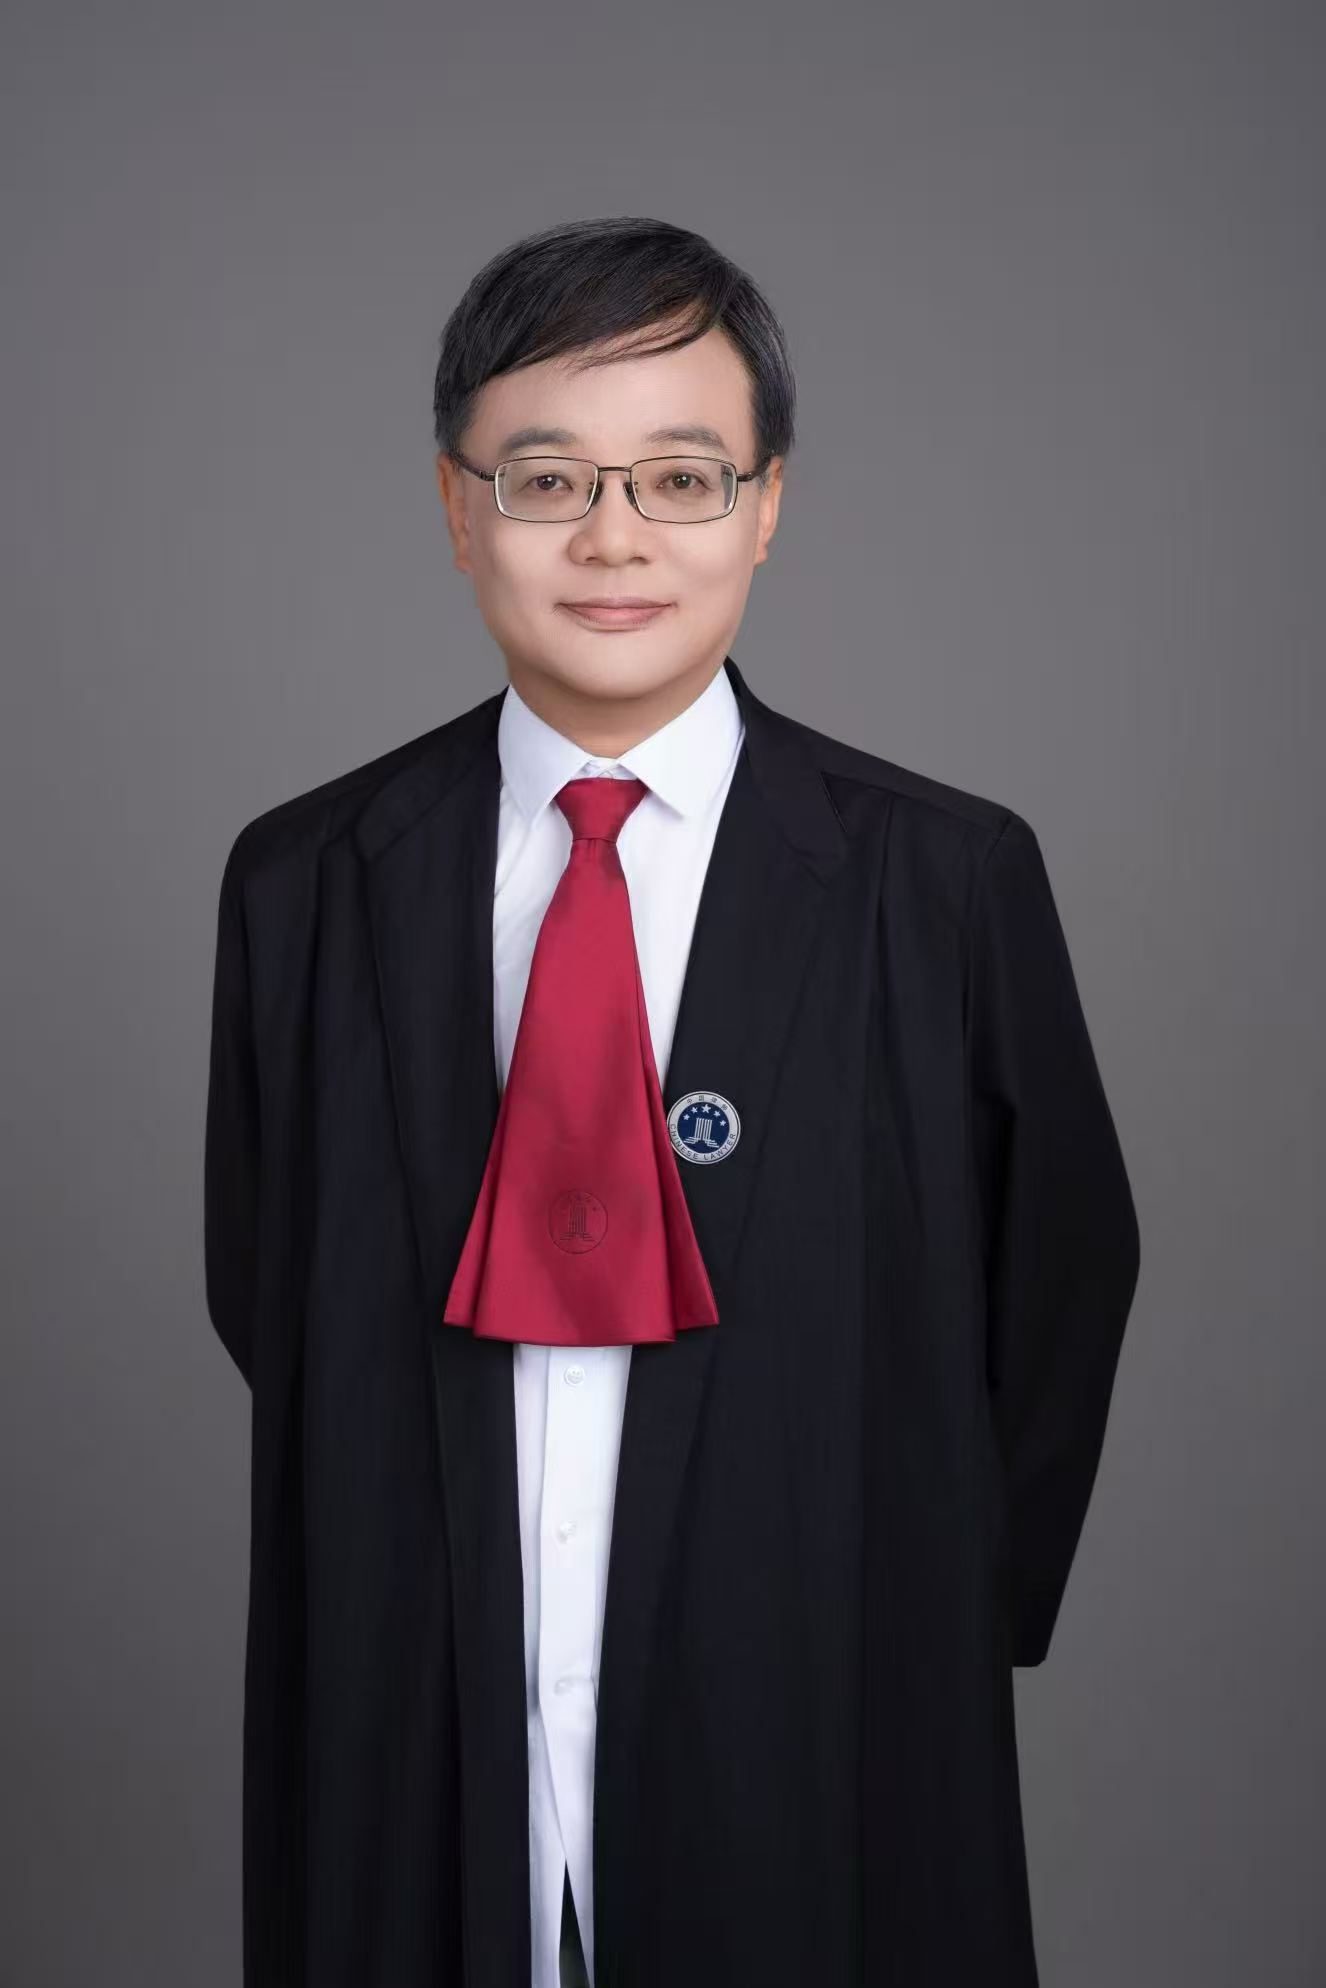
赵国栋在南京为家属办理虚开发票事宜,先核对发票、资金和货物流,南京虚开增值税发票辩护律师会说明税额认定、发票犯罪,咨询不构成委托。执业机构为江苏华成律师事务所。
公司因开具或让他人开具增值税专用发票被立案时,先看有没有真实货物、劳务和资金回流。家属在南京联系赵国栋时,他先问人停在侦查、审查起诉还是审判,再核对发票、资金和货物流。咨询不承诺取保、无罪或缓刑。
常见涉案情形
虚开增值税专用发票罪在南京进入刑事程序后,家属经常遇到、但证据并不相同的情形包括:
- 没有货物往来,资金走账后开具专票
- 有部分真实交易,票面金额大于实际交易
- 介绍他人开票并收取开票费
- 税额计算把已认证和未认证的发票放在一起
全阶段刑事法律服务
赵国栋按侦查、审查起诉和审判三个阶段说明虚开增值税专用发票罪能做的程序事项。先核对发票、合同、资金和货物是否对应,再说明税额和情节如何被审查。任何阶段都不承诺取保、无罪、缓刑或从轻结果。
- 侦查阶段:核对虚开增值税专用发票罪的立案文书,以及发票、资金和货物流,会见按照南京市公安局雨花台分局安排的程序申请,不把会见说成已经改变强制措施。
- 审查起诉阶段:关注南京市雨花台区人民检察院是否已经受理虚开增值税专用发票罪,阅卷后只根据在卷证据说明指控缺口,不预测起诉或不起诉。
- 审判阶段:围绕南京市雨花台区人民法院对虚开增值税专用发票罪的举证、质证和量刑情节准备辩护意见,不承诺判决内容。
办案本地优势
赵国栋1998年起在江苏华成律师事务所执业,1990年至1998年在南京检察系统任检察官,办公室位于南京市江宁区全箔路632号。他办理虚开增值税专用发票罪时,会把南京市公安局雨花台分局、南京市雨花台区人民检察院和南京市雨花台区人民法院的程序分开核对,服务城市是南京。南京办案会把票面、货物流和资金流三者是否闭环分开看。办理虚开增值税专用发票罪时,把虚开税额页作为单独核对项。本页只处理虚开增值税专用发票罪,不展开毁坏价值页,不展开拒执能力页。
法律要点解析
下面关于虚开增值税专用发票罪的内容都是一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
法律依据
虚开增值税专用发票罪处罚为他人虚开、为自己虚开、让他人为自己虚开或介绍他人虚开的行为。是否虚开,要看有没有真实交易、票货是否一致、资金是否回流。有真实交易但数量、金额不符的,要按证据判断,不能一看见发票就认定虚开。以上只说明虚开增值税专用发票罪里「法律依据」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
立案追诉标准
追诉与虚开税额、情节有关,具体标准以现行司法解释为准。南京办案会核税务数据、合同和流水。介绍开票的人是否构成本罪,要看主观认识和行为,不按票面全部税额当然算到介绍人名下。以上只说明虚开增值税专用发票罪里「立案追诉标准」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
量刑区间
法定刑根据虚开税额和情节,可以从三年以下有期徒刑或者拘役,升到三年以上十年以下,再升到十年以上有期徒刑或者无期徒刑,并处罚金或没收财产。不在咨询时按税额换算刑期,也不承诺取保。以上只说明虚开增值税专用发票罪里「量刑区间」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
管辖
开票地、受票地、资金流转地都可能成为犯罪地。公司在南京哪个区开票或认证,是管辖线索。跨省虚开常由上级指定。以上只说明虚开增值税专用发票罪里「管辖」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
办案期限
税务协查和资金回流审计会延长侦查。审查起诉可能因补查延长。不把补税理解成刑事程序结束。以上只说明虚开增值税专用发票罪里「办案期限」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
办案机关审查重点
办案机关会对照发票、合同、入库、物流和银行回流。只有税控截图、没有货物流的,风险点和有物流不符的情形不一样。以上只说明虚开增值税专用发票罪里「办案机关审查重点」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
控方指控思路与证据
指控使用发票数据、资金回流图和证人。税额按票面或实际抵扣口径分别说明。以上只说明虚开增值税专用发票罪里「控方指控思路与证据」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
辩方辩护方向与有利证据
可以核对的方向包括存在真实交易、税额重复、本人只是财务录单、资金回流证据不足。未完成协查前不判断结果。以上只说明虚开增值税专用发票罪里「辩方辩护方向与有利证据」的一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
常见问题
虚开增值税专用发票罪立案或进入程序,一般先看什么?
先看涉嫌事项和证据是否达到现行标准。追诉与虚开税额、情节有关,具体标准以现行司法解释为准。南京办案会核税务数据、合同和流水。介绍开票的人是否构成本罪,要看主观认识和行为,不按票面全部税额当然算到介绍人名下。要看材料和案情,不能把外省数字直接套到南京。
虚开增值税专用发票罪的办案期限一般怎么理解?
期限是程序期间,不是刑期。税务协查和资金回流审计会延长侦查。审查起诉可能因补查延长。不把补税理解成刑事程序结束。是否延长,要看材料和案情,不能在咨询时确定某一天一定结束。
虚开增值税专用发票罪在南京通常由哪一层级办理?
犯罪地或办案机关所在地都可能影响管辖。开票地、受票地、资金流转地都可能成为犯罪地。公司在南京哪个区开票或认证,是管辖线索。跨省虚开常由上级指定。是不是南京市公安局雨花台分局或南京市雨花台区人民法院承办,要看材料和案情。
家属了解虚开增值税专用发票罪时,卷宗未到之前能先固定什么?
先固定发票、资金和货物流,以及通知书、鉴定、转账或到案经过中已经拿到的部分。可以核对的方向包括存在真实交易、税额重复、本人只是财务录单、资金回流证据不足。未完成协查前不判断结果。不把尚未阅卷的猜测说成辩护结论。
常见问题
南京虚开增值税发票怎么判刑?
要看情节、金额或证据,不能在咨询时打包票。虚开增值税专用发票罪是否核准取保、如何量刑,都要对照南京在卷证据和法定情节,赵国栋不在咨询时给出确定结论。还要看材料和案情。
南京虚开发票罪辩护怎么处理?
就「虚开发票罪辩护」这个问题,先看发票、资金和货物流是否对得上虚开增值税专用发票罪。有真实货物只是部分不符,和完全没有交易的虚开,证据意义不同。要看材料和案情,不能按一句咨询话确定结果。
南京虚开税额认定怎么处理?
就「虚开税额认定」这个问题,先看发票、资金和货物流是否对得上虚开增值税专用发票罪。有真实货物只是部分不符,和完全没有交易的虚开,证据意义不同。要看材料和案情,不能按一句咨询话确定结果。
南京遇到虚开增值税专用发票罪,发票犯罪怎么核对?
先把发票犯罪对应的书面材料分开,不要和别的案由混在一起。有真实货物只是部分不符,和完全没有交易的虚开,证据意义不同。要看材料和案情。
第一次咨询赵国栋办理虚开增值税专用发票罪,要准备什么、费用怎么谈、是否先沟通再委托?
先准备发票、资金和货物流。费用在看完材料并说明是否受理之后再谈,可以先沟通再决定是否委托。提交咨询不构成委托,要看材料和案情。